
수리비가 30만원이라고 해서 무조건 보험처리가 유리한 것은 아닙니다. 내 과실로 내 차를 자차보험으로 수리하고 자기부담금 최소액이 20만원이라면, 보험사가 실제 부담하는 금액은 10만원 정도에 그칠 수 있습니다. 반면 상대방 100% 과실 사고라면 내 자차보험을 쓰는 문제가 아니라 상대방 대물보험으로 처리할 수 있으므로 판단이 완전히 달라집니다.
특히 기억할 것은 하나입니다. “물적사고 할증기준금액이 200만원이니 30만원 사고는 보험료에 영향이 없다”는 계산은 맞지 않을 수 있습니다. 사고금액이 기준 이하라 할인·할증등급이 유지되더라도 직전 3년의 사고 유무와 사고건수를 반영하는 요율 때문에 갱신보험료에 영향을 받을 수 있습니다. 손해보험협회 자동차보험 상품설명서 표준안에서도 이 구조를 안내하고 있습니다.
최종 확인: 2026년 8월 15일
목차
수리비 30만원, 보험처리 판단은 이렇게 합니다
30만원이라는 숫자 하나만 보고 보험처리 여부를 결정하면 안 됩니다. 누구 과실인지, 어떤 담보를 쓰는지, 자기부담금이 얼마인지부터 나눠야 합니다.
| 상황 | 먼저 확인할 것 | 30만원일 때 판단 |
|---|---|---|
| 내 과실 단독사고 | 자차 자기부담금 | 현금수리와 자차보험을 비교 |
| 상대방 100% 과실 | 상대방 대물접수 | 상대 보험처리를 우선 검토 |
| 쌍방과실 | 과실비율·자차 조건 | 내 부담액을 계산한 뒤 결정 |
| 상대 차량도 파손 | 상대차 수리비 등 전체 손해 | 내 차 30만원만 보고 결정하면 안 됨 |
예를 들어 벽이나 기둥을 긁어 내 차에 30만원의 손해만 발생했다면 자차보험 자기부담금과 보험료 영향을 비교하는 문제가 됩니다. 하지만 다른 차량을 들이받아 내 차 수리비 30만원 외에 상대 차량 수리비까지 발생했다면 이야기는 달라집니다.
자차보험이면 자기부담금부터 계산해야 합니다
자기차량손해, 흔히 말하는 자차보험을 사용하면 손해액 전부를 보험회사가 내주는 것이 아닙니다. 가입한 계약에 따라 일정 금액을 가입자가 자기부담금으로 부담합니다.
손해보험협회 자동차보험 FAQ는 자기부담금이 통상 손해액의 20% 구조로 적용될 수 있고 보험회사와 가입조건에 따라 다른 비율이 적용될 수 있다고 안내합니다. 자기부담금에는 최소·최대한도도 있기 때문에 단순히 수리비의 20%만 계산하면 안 됩니다.
예시: 최소 자기부담금이 20만원이라면
수리비가 30만원이고 가입조건이 손해액의 20%, 최소 자기부담금 20만원이라고 가정해 보겠습니다.
- 수리비: 30만원
- 30만원의 20%: 6만원
- 하지만 최소 자기부담금: 20만원
- 본인 부담: 20만원
- 보험회사가 부담하는 금액: 약 10만원
이 경우 10만원을 보험으로 받기 위해 사고처리를 할 것인지가 실제 질문이 됩니다. 최근 무사고 상태라면 보험료에 미칠 영향까지 비교했을 때 현금수리가 더 단순하고 경제적일 가능성이 있습니다.
최소 자기부담금이 5만원이라면 계산이 달라집니다
같은 30만원 수리라도 최소 자기부담금이 5만원이고 자기부담률이 20%라고 가정하면 30만원의 20%인 6만원을 부담하게 됩니다. 보험사가 부담하는 금액은 약 24만원이 됩니다.
즉 “수리비가 얼마냐”보다 “내 보험증권에 적힌 자기부담금 조건이 무엇이냐”가 먼저입니다. 손해보험협회 상품설명서 표준안 역시 자기차량손해 자기부담금에 최소·최대한도가 존재할 수 있음을 안내합니다.

200만원 이하 사고도 보험료에 영향이 생길 수 있습니다
여기에서 가장 많이 헷갈리는 것이 물적사고 할증기준금액입니다.
예를 들어 기준금액을 200만원으로 설정한 계약이라면 200만원 이하 물적사고 1건은 사고내용에 따른 할인·할증등급이 유지되는 구조가 적용될 수 있습니다. 하지만 이것을 곧바로 “보험료가 전혀 오르지 않는다”는 뜻으로 읽으면 안 됩니다.
자동차보험료에는 사고내용에 따른 우량할인·불량할증요율뿐 아니라 직전 3년간 사고 유무와 사고건수를 반영하는 사고건수별 특성요율도 적용될 수 있기 때문입니다. 손해보험협회의 최신 상품설명서 표준안도 물적사고가 기준금액 이하라 등급 변동이 없더라도 사고건수별 요율 때문에 보험료가 달라질 수 있다고 명시하고 있습니다.
공식 설명서의 사례가 보여주는 것
손해보험협회 표준안에는 이해를 돕기 위한 사례가 있습니다. 연 보험료 50만원을 내던 직전 3년 무사고 가입자가 100만원의 물적사고 보험금을 지급받고 물적사고 할증기준금액을 200만원으로 설정한 경우, 할인·할증등급은 유지되더라도 사고건수별 요율 변화로 예시 보험료가 58만3천원으로 제시됩니다.
이 숫자는 모든 가입자에게 적용되는 실제 할증액이 아닙니다. 보험회사, 개인별 할인·할증등급, 기존 사고이력, 가입조건 등에 따라 결과가 달라집니다. 다만 “기준금액보다 적으면 보험료 영향이 0원”이라는 공식은 사용할 수 없다는 점을 보여주는 사례입니다.
상대방 과실이 있다면 30만원의 의미가 달라집니다
지금까지의 계산은 주로 내 과실 사고에서 내 자차보험을 사용하는 경우입니다. 상대방이 있는 사고라면 먼저 과실비율을 확인해야 합니다.
상대방 100% 과실이라면
상대방의 책임이 인정되고 상대 보험사가 대물사고를 접수했다면 내 차량 수리비는 상대방 대물배상에서 처리하는 것이 기본적인 경로입니다. 이 경우에는 “30만원이라 자차보험을 쓸까 말까”가 핵심 질문이 아닙니다.
상대방이 과실이나 보험접수를 인정하지 않는다면 100대0 사고에서 보험사와 분쟁이 생겼을 때 대응하는 방법을 함께 확인하는 편이 좋습니다.
쌍방과실이면 수리비만 비교하지 마세요
과실이 나뉘는 사고라면 상대방으로부터 받을 금액, 내 자차보험 자기부담금, 상대 차량에 지급되는 대물보험금까지 사고 전체를 놓고 봐야 합니다.
과실비율은 사고 형태와 구체적인 사실관계에 따라 달라질 수 있습니다. 손해보험협회가 운영하는 자동차사고 과실비율 정보포털에서 사고 유형별 인정기준을 확인할 수 있습니다. 손해보험협회 역시 유사한 사고라도 구체적 사고 상황에 따라 과실비율이 달라질 수 있다고 안내합니다.
30만원 수리비를 현금과 보험으로 비교해보면
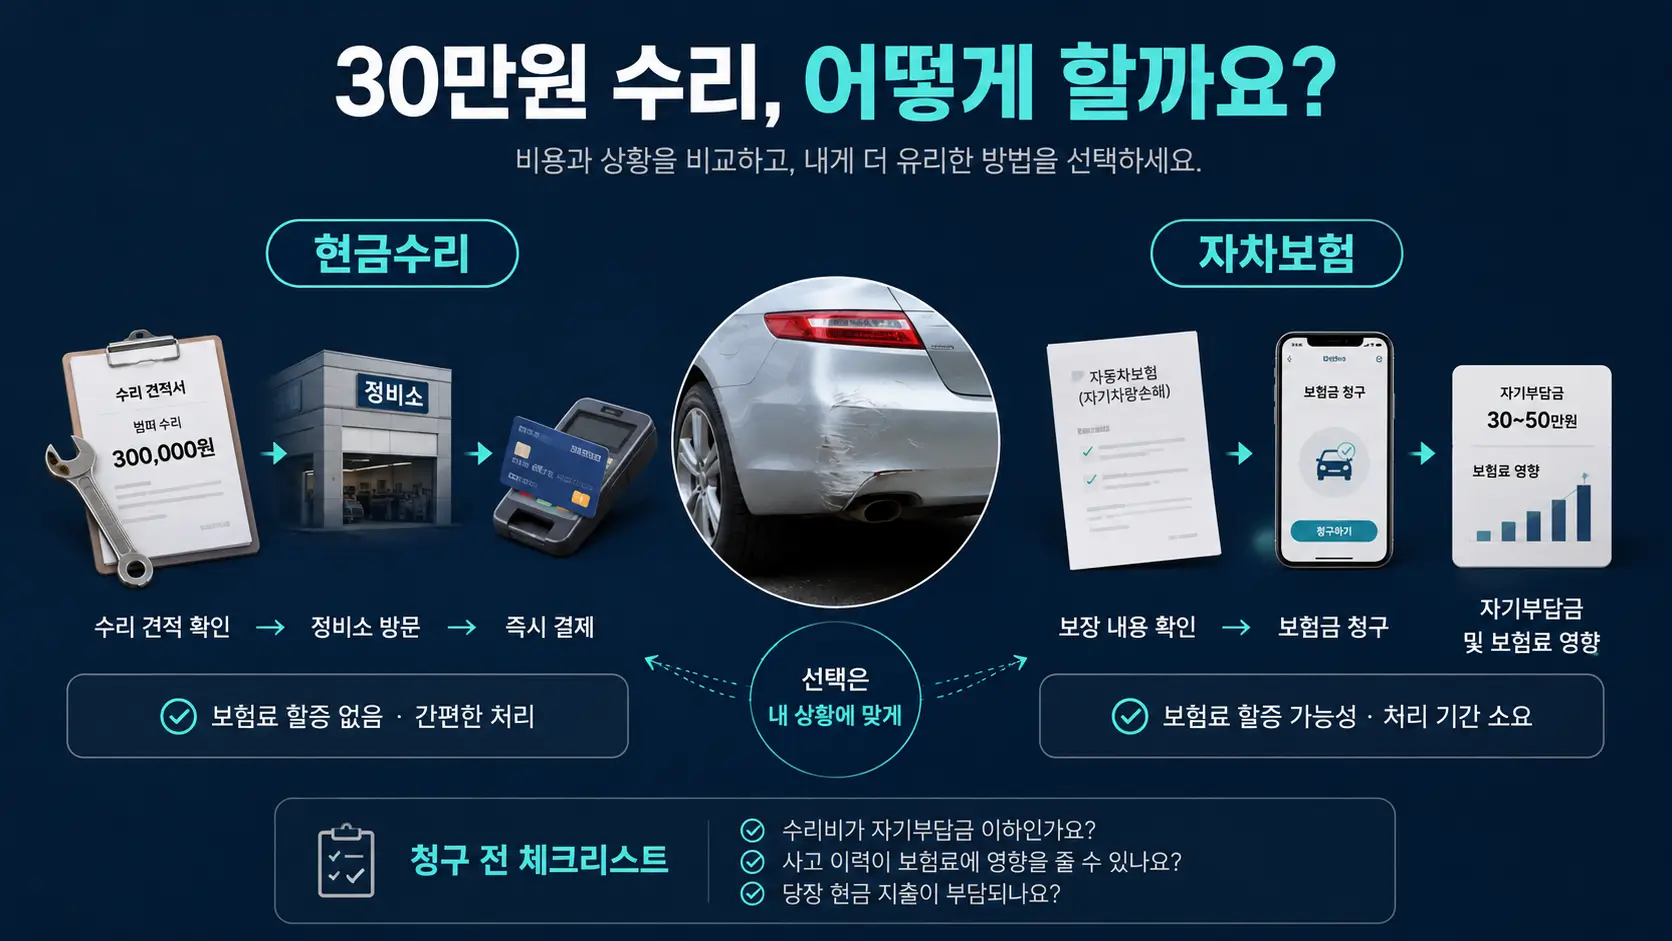
단독사고로 내 차만 30만원 수리가 필요한 상황이라면 아래 순서로 비교하면 판단이 빨라집니다.
| 비교항목 | 현금수리 | 자차보험 |
|---|---|---|
| 당장 지출 | 수리비 전액 | 자기부담금 |
| 보험금 | 없음 | 손해액에서 자기부담금 등을 제외한 금액 |
| 사고이력 영향 | 보험금 청구사고 없음 | 보험금 지급사고 반영 가능 |
| 향후 보험료 | 이번 수리 때문에 변동 없음 | 사고내역·건수 등에 따라 영향 가능 |
예시로 자기부담금이 최소 20만원인데 보험사가 지급할 금액이 10만원 정도라면 현금수리를 먼저 검토할 이유가 충분합니다. 반대로 자기부담금이 낮거나 실제 수리를 시작한 뒤 숨은 파손이 발견돼 수리비가 크게 올라간다면 보험처리의 가치가 커질 수 있습니다.
범퍼 겉면은 멀쩡해 보여도 내부 브래킷이나 센서 등이 손상될 수 있으므로 사진만 보고 “30만원이면 끝난다”고 확정할 필요도 없습니다. 보험 여부를 결정하기 전에 실제 정비 견적을 받는 이유입니다.
보험접수 전에 확인할 6가지
보험사에 전화하기 전에 아래 여섯 가지만 확인하면 30만원짜리 수리를 놓고 며칠씩 계산기를 두드릴 필요가 줄어듭니다.
- 정비업체에서 실제 수리견적을 받습니다. 예상금액과 최종 수리비가 달라질 수 있습니다.
- 자기차량손해 가입 여부를 확인합니다. 자차담보가 없다면 내 과실로 생긴 내 차량 손해를 자차로 처리할 수 없습니다.
- 자기부담률과 최소·최대 자기부담금을 확인합니다. 30만원 수리에서는 최소 자기부담금이 특히 중요합니다.
- 물적사고 할증기준금액을 확인합니다. 다만 기준금액 이하라고 보험료 영향이 전혀 없다고 판단해서는 안 됩니다.
- 최근 3년 사고이력을 확인합니다. 사고건수별 요율이 적용될 수 있어 최근 사고가 있다면 판단이 달라질 수 있습니다.
- 보험회사에 예상 보험금과 사고 반영 여부를 물어봅니다. 미래 갱신보험료를 정확히 확정하기 어렵다면 현재 할인·할증등급 변동 여부와 사고건수 반영 여부라도 확인합니다.
본인의 자동차보험 할인·할증 사유는 손해보험협회가 제공하는 자동차보험 종합포털의 보험료 할인·할증요인 조회 시스템을 통해 확인할 수 있습니다.
보험사에는 이렇게 물어보면 됩니다
상담할 때 “30만원인데 할증되나요?”라고만 묻기보다 질문을 잘게 나누는 편이 정확합니다.
- 제 자차 자기부담금의 최소액과 최대액은 얼마인가요?
- 수리비가 30만원이면 실제 지급 예상 보험금은 얼마인가요?
- 제 물적사고 할증기준금액은 얼마인가요?
- 이번 사고가 할인·할증등급에 영향을 주나요?
- 사고건수별 특성요율에는 어떻게 반영되나요?
- 최근 사고이력을 고려했을 때 확인해야 할 추가 사항이 있나요?
이렇게 묻고 나면 “보험으로 10만원 받는 대신 사고건수에 반영되는 선택”인지, “자기부담금이 낮아 보험으로 받을 금액이 충분히 큰 선택”인지 윤곽이 보입니다.
자주 묻는 질문
수리비 30만원은 200만원 이하니까 보험료가 안 오르나요?
그렇게 단정할 수 없습니다. 물적사고 할증기준금액 이하라 사고내용에 따른 할인·할증등급이 유지되는 경우에도 직전 3년 사고 유무와 사고건수를 반영하는 요율 때문에 갱신보험료가 달라질 수 있습니다.
30만원이면 보통 현금수리가 낫나요?
내 과실 단독사고이고 최소 자기부담금이 20만원이라면 현금수리가 유리한 경우가 많을 수 있습니다. 하지만 자기부담금 조건과 최근 사고이력이 사람마다 다르므로 30만원이라는 금액만으로 일률적으로 결정할 수는 없습니다.
상대방 100% 과실인데 수리비가 30만원뿐이면 그냥 현금합의가 낫나요?
금액이 작다는 이유만으로 현금합의를 서두를 필요는 없습니다. 실제 손상 범위가 확정되지 않았다면 먼저 사진과 견적을 확보하고 상대방 보험접수 여부를 확인하는 편이 안전합니다. 외관보다 내부 손상이 더 클 수도 있기 때문입니다.
자차보험에 가입하지 않았다면 어떻게 하나요?
본인 과실로 발생한 본인 차량 수리비는 자차담보로 보상받을 수 없습니다. 상대방에게 책임이 있는 사고라면 상대방의 대물배상 책임 여부를 별도로 확인해야 합니다.
처음에는 30만원이라고 했는데 분해 후 수리비가 올라가면 어떻게 하나요?
범퍼나 외장부품은 탈거 후 내부 손상이 확인될 수 있습니다. 그래서 보험처리 여부를 확정하기 전 정비업체에 “현재 견적이 확정견적인지, 추가 비용 가능성이 있는지”를 확인하는 것이 좋습니다. 30만원이 70만원이나 100만원으로 달라지면 보험처리 판단도 다시 해야 합니다.
함께 읽으면 좋은 글
- 자동차 사고 보험처리, 처음부터 끝까지 어떻게 하나
- 자차보험 처리가 거절됐을 때 확인할 것
- 사람은 다치지 않고 차량만 파손된 사고 처리방법
- 자동차 사고 직후 10분 체크리스트
- 자동차 사고 과실 70%가 억울할 때 이의제기하는 방법
결론: 30만원이면 먼저 계산하고 접수하세요
내 과실로 내 차만 30만원 정도 수리해야 하고 최소 자기부담금이 20만원이라면 현금수리를 먼저 비교할 가치가 큽니다. 실제 보험금이 10만원 정도에 불과한데 사고건수까지 반영될 수 있기 때문입니다.
반대로 상대방 책임 사고라면 상대방 대물보험부터 확인해야 하고, 자기부담금이 낮거나 실제 수리비가 더 커진다면 자차보험의 가치도 커집니다. 보험접수 버튼을 누르기 전에 수리견적, 자기부담금, 물적사고 기준금액, 최근 3년 사고이력 네 가지 숫자부터 확인하세요. 30만원보다 이 네 숫자가 더 중요합니다.
공식 확인처
- 손해보험협회 자동차보험 상품설명서 표준안 — 자기차량손해 자기부담금과 자동차보험 할인·할증 구조 확인
- 손해보험협회 자동차보험 자주하는 질문 — 자기부담금 최소·최대한도 관련 안내 확인
- 손해보험협회 자동차보험 종합포털 — 보험료 할인·할증요인 및 자동차보험 관련 정보 확인
- 손해보험협회 자동차보험 관련 안내 — 자동차보험 담보와 사고처리 관련 공식 안내 확인
- 보험개발원 자동차 차량가액 조회 — 자기차량손해 판단에 필요한 차량기준가액 확인